歷史 · 文章
1172年威尼斯軍事災難如何催生歐洲首批債券 發布: 2026年10月5日 上午06:38 [UTC]
重點 歐洲首批可交易政府債券源於威尼斯的一次軍事災難。1171年,拜占庭皇帝曼努埃爾一世在君士坦丁堡逮捕了威尼斯商人,總督維塔萊二世米契爾隨後向東派遣艦隊;瘟疫奪去約1,000名船員的生命,任務失敗,總督遭到自己的市民殺害。威尼斯為戰爭籌集的強制貸款後來在1262年被整合為單一基金——蒙特維基奧(Monte Vecchio)——歷史學家稱其為歐洲首個已知的公共債務次級市場。
此版本是原文(English)的機器翻譯。 閱讀原文
總督派遣艦隊東行 根據威尼斯總督維塔萊二世米契爾的維基百科傳記,1171年3月12日,拜占庭皇帝曼努埃爾一世下令突然逮捕帝國各地的威尼斯商人,將大批商人監禁在君士坦丁堡。威尼斯與拜占庭對其原因各執一詞:威尼斯方面將其歸咎於皇帝對拒絕提供軍事援助的報復,而拜占庭方面則指控威尼斯傲慢和財產破壞。
自1155年2月起統治威尼斯的總督維塔萊二世米契爾於1171年9月作出回應,派遣100艘槳帆船艦隊,加上來自伊斯特里亞和達爾馬提亞的10艘船隻支援,駛往拜占庭領土。艦隊佔領了特羅吉爾和拉古薩,包圍了優卑亞島上的哈爾基斯,然後在基奧斯島越冬。
根據維基百科的記述,在基奧斯島爆發的一場疫情在短時間內奪去約1,000名威尼斯船員的生命。這場疾病隨著艦隊移動到基拉帕納吉亞、萊斯博斯島和斯基羅斯島而蔓延,倖存的船隻在斯基羅斯島度過了1172年復活節後才放棄戰役並啟航返回家園。
總督遇害,政府改革 遠征失敗引發了威尼斯的公眾憤怒。根據同一維基百科傳記,1172年5月28日,一名叫馬可·卡蘇洛的暴亂分子襲擊了米契爾,米契爾不久後死於聖扎卡里亞教堂附近;卡蘇洛後來被處決。專門報導威尼斯公共財政的通訊《債券沙拉》補充道,這場危機還迫使了憲法改革:富有家族要求分享權力,塞巴斯蒂亞諾·齊亞尼在1172年根據改革後的議會制度成為新總督。
從強制貸款到常設基金 根據金融歷史博客《Tontine Coffee-House》,為了支付戰爭及其後果的費用,威尼斯轉向向自己的富有居民徵收強制貸款,而不是普通稅收。有產業的男性被要求按其財富的比例認購一定金額——通常介於0.5%至1%之間——由於這些被稱為prestiti的強制貸款並非每年徵收,有產業的威尼斯人通常更傾向於此而非常設稅賦。
這種安排最初是非正式和臨時性的:國家在需要時借款,在財政允許時償還。這在1262年發生了改變,當時威尼斯將其未償prestiti整合為一個名為蒙特維基奧(Monte Vecchio)的常設基金,根據《Tontine Coffee-House》和金融市場網站Finaeon的記述。從那時起,該基金每年支付固定5%的利息,分為每年3月和9月的兩次分期付款;《Tontine Coffee-House》報道稱,執政議會每月只為國家自身預算預留一筆固定稅收,其餘部分用於利息支付。
首個公共債務次級市場 蒙特維基奧之所以引人注目,不僅在於固定利率,還在於持有人能用其債權做什麼。沒有實體憑證;所有權由被稱為Ufficiali degli Prestiti(貸款官員)的官員記錄,但根據Finaeon的報道,這些被記錄的債權可以被出售並轉讓給其他投資者。這創造了一個活躍的、有報價的政府債務市場——歷史學家廣泛認為這是歐洲首個此類市場。
價格隨著威尼斯的命運變化。《債券沙拉》指出,到1299年prestiti交易價格約為面值的60%,暗示收益率接近8.375%。數十年後,在威尼斯於1378年至1382年間在重新爆發的戰爭期間停止支付利息後,根據《Tontine Coffee-House》,價格暴跌至約為面值的18%。
威尼斯債券體系的關鍵日期 年份 事件 詳情 1171 拜占庭逮捕威尼斯人 皇帝曼努埃爾一世在君士坦丁堡監禁威尼斯商人 1171–72 米契爾的海軍遠征 100多艘槳帆船向東派遣;瘟疫奪去約1,000名船員的生命;任務失敗 1172 總督遭暗殺 維塔萊二世米契爾被暴亂分子殺害;塞巴斯蒂亞諾·齊亞尼成為總督 1262 蒙特維基奧成立 強制貸款整合為一個基金,每年支付兩次5%的利息 1299 次級市場定價 Prestiti交易價格約為面值的60%(暗示收益率~8.375%) 1378–82 停止支付 戰爭期間利息暫停;價格後來跌至約為面值的18%
為什麼中世紀危機在2026年仍有共鳴 通過Robin Wigglesworth的新書《債券市場史》在《財富》雜誌的採訪中得到討論,這段歷史引起了新的關注。在書中,以報導債券為職業的Wigglesworth追溯了最初為戰爭融資而創立的政府債務工具如何發展成現代國家財政的支柱,並辯稱當今的國債和回購市場也顯示出自身的緊張跡象。
我擔心越來越多對價格敏感且極度槓桿化的參與者在國債市場中的影響力增加,使該市場變得更加波動,更容易出現突然的大幅波動。
— Robin Wigglesworth,《財富》雜誌引述 《財富》報道稱,在戰後的大部分時期內,外國央行是國債市場最穩定的買家,但在過去二十年裡,他們逐漸退出,取而代之的是進行槓桿交易的對沖基金。Wigglesworth告訴《財富》,隔夜回購或回購(repo)市場已膨脹至超過12萬億美元,他描述了誰持有和交易政府債務的日益脆弱性是危險的,因為國債市場是整個金融體系的支撐。
他所指出的平行現象不是當今市場面臨著12世紀風格的瘟疫艦隊,而是基本問題——誰承擔政府的損失,以及該債務如何透明地交易——與威尼斯在1172年後所面對的問題相同。
常見問題
什麼軍事災難導致威尼斯首批債券的出現? 1171年,拜占庭皇帝曼努埃爾一世在君士坦丁堡逮捕了威尼斯商人。總督維塔萊二世米契爾派遣艦隊向東回應,但瘟疫奪去約1,000名船員的生命,戰役失敗,威尼斯陷入債務,總督在一年內身亡。
什麼是prestiti? Prestiti是威尼斯富人必須按其財富比例認購的強制貸款,通常為0.5%至1%,威尼斯政府用其為戰爭融資,而不是完全依賴定期稅收。
威尼斯何時成立常設債券基金? 在1262年,威尼斯將其未償強制貸款整合為一個名為蒙特維基奧(Monte Vecchio)的基金,每年分兩次支付固定5%的年利息。
人們能交易這些早期威尼斯債券嗎? 是的。Prestiti的所有權由被稱為Ufficiali degli Prestiti的官員記錄,可以被出售或轉讓給其他投資者,歷史學家稱其為首個已知的政府債務次級市場;到1299年,價格約為面值的60%。
這段歷史如何與當今債務辯論相關聯? 作者Robin Wigglesworth在與其《債券市場史》相關的《財富》採訪中辯稱,現代國債和回購市場——隔夜借貸現已超過12萬億美元——面臨自身的脆弱性,這呼應了威尼斯在1170年代面臨的核心問題:誰承擔政府的債務風險。 本文由人工智慧撰寫,發布前已通過自動來源查核。如發現錯誤,請申請更正。 申請更正或回應 · 我們如何製作
相關文章 歷史 文章 2026年10月10日 下午03:16 [UTC]
冷戰是美國與蘇聯之間長達數十年的對抗,始於第二次世界大戰後,終於1991年12月蘇聯解體。這場對抗從未發展成兩個超級大國之間的直接軍事戰爭,但塑造了聯盟、核政策和地區衝突,其影響從北約的結構到美俄緊張關係,至今仍然可見。
歷史 文章 2026年10月10日 上午06:27 [UTC]
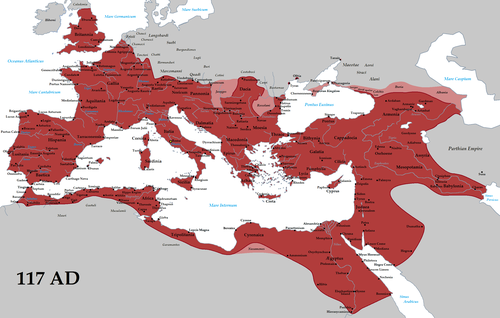
羅馬帝國於西元前27年開始,當時奧古斯都成為其第一位皇帝,在西元117年圖拉真統治下達到最大領土範圍,並在西元476年於西部結束,當時日耳曼領導人奧多亞塞廢黜了最後一位皇帝羅慕路斯·奧古斯圖盧斯。歷史學家指出,大約兩個世紀內軍事、經濟、政治和外部壓力的混合是其衰落的原因。
歷史 文章 2026年10月9日 下午06:29 [UTC]
文藝復興是一場文化運動,大致從14世紀至17世紀,始於Florence,復興了對希臘和羅馬古典的興趣。它通過線性透視、Copernicus在1543年的日心說理論以及印刷機等創新,重塑了歐洲的藝術、科學和學問,歷史學家認為這些發展標誌著從中世紀思想向現代思想的轉變。
歷史 文章 2026年10月9日 下午04:14 [UTC]
民主制度作為公民統治的制度可以追溯到大約公元前508—507年的雅典,當時改革家克利斯提尼斯重組了城邦的憲法。此後,它通過羅馬代議制機構、中世紀對王權的限制、啟蒙理論和後來的政治權利擴張,在全球形成了今天的選舉民主制度和自由民主制度的混合體。
其他語言版本